Mostrando entradas con la etiqueta alemania. Mostrar todas las entradas

jueves, 16 de noviembre de 2017

¡AY ALEMANIA!


Quizá con el estruendo generado por la crisis de Cataluña no se ha dado cuenta, pero Alemania sigue sin formar gobierno, y aunque aún quedan siete semanas para acabar el año, el asunto no está ni mucho menos resuelto. Lo más claro es que la coalición será la llamada Coalición Jamaica –en Alemania asocian colores a los partidos y Verdes (obvio), Liberales (amarillo) y Demócrata Cristianos (negro)-, y estos tres están condenados a entenderse, dado el paso atrás de los Socialdemócratas desde el primer día, irritados con el pobre resultado electoral, y el apartamiento que se pretende de Alternativa por Alemania, la extrema derecha eurófoba.

¿En que pueden poner de acuerdo los democristianos a verdes y liberales? En poca cosa. Sus posiciones divergen en todos los asuntos considerados esenciales: inmigración, proyecto europeo, seguridad, política exterior…, en fin, que aunque el país está acostumbrado a gobernar en coalición -los gobiernos monocolor son excepción- apostar por una tardía formación de gobierno -quizá enero- no parece muy arriesgado, y esperar un programa ambicioso con Europa, que es lo que aquí nos importa, una ilusión.


Los acuerdos serán de mínimos, de modo que el eje franco-alemán tan aludido como nuevo motor europeo tras la victoria del “outsider” Macrón en las presidenciales francesas, puede resultar un eje descafeinado. Las ambiciones expresadas por el presidente francés en su celebrado discurso del pasado septiembre en La Sorbona, pueden quedar barridas por el practicismo alemán, y si hemos de hacer caso a las declaraciones del ministro de Economía español al salir del último Ecofin, estamos muy lejos de medidas que permitan compartir riesgos, y es que en su opinión, la Unión Monetaria Europea necesita reformas, porque no funciona “correctamente”. Claro que justo es en aquello en lo que no funciona en lo que se basa su supervivencia: presupuesto común, mutualización de deuda, fondo de resolución bancaria,  garantía paneuropea, ministro de finanzas común, cobertura de desempleo…, en fin, que aunque estemos ocupados con Cataluña, lo cierto es que en Europa, el entusiasmo necesario para aterrizar las voluntades expresadas en los momentos más delicados del euro y que sirvieron para convencer a los mercados de la voluntad de darle continuidad y reforzarlo, no acaban de aparecer. De hecho, hasta incluso han desaparecido del discurso del Presidente de BCE, los llamados a profundizar en las reformas que habrían de permitir recuperar pronto la normalidad monetaria, cada vez más anormal si nos atenemos a que, a la vista de lo escaso de los avances reformadores, su atención pública ya se centra casi exclusivamente en la política monetaria y en la puerta que quiere dejar abierta a mantener más tiempo aún, si se precisa, la compra de títulos. Difícil de encajar esto con lo que se deduce de las sucesivas revisiones a mejor del crecimiento en Europa, pero parece que el presidente del BCE finalmente ha optado por hacer aquello que los gobiernos esperan que haga. Hoy día, los mercados no descuentan un alza de tipos de interés en la eurozona antes de 2019, justo el año final del mandato del italiano, de modo que podría darse el caso de que dejase el puesto sin haber llegado a comenzar el proceso de normalización.    

jueves, 27 de septiembre de 2012

NORMALIDAD ALEMANA


Decía ayer un Secretario de Estado del Ministerio de Finanzas alemán, que los diferenciales de los bonos entre países de la zona euro, simplemente están donde era normal antes del año 2000. Con ácida perspicacia, preguntaba un analista si dentro de tal “normalidad” se incluía también la existencia del marco alemán, y es que ayer se podía leer a uno de los analistas de más renombre de FT, argumentando sobre por qué para Alemania podría no ser la peor solución dejar el euro.

Seguro que a muchos lectores del sur de Europa les dio un vuelco el corazón al leer que uno de los problemas para los alemanes sería la enorme cuantía de marcos al tener que convertir las cuentas que los no residentes tienen en el país. La solución es simple, apunta, bastaría que el Bundesbank limitase la conversión solo a residentes. De modo que ni para los titulares de cuentas en Alemania, uno de los destinos más deseados, hay paz por estar situado más allá de la frontera.

Sobre otras fuentes de inquietud, para que alargarse. Resumiendo: Mientras el Presidente del Gobierno habla en WSJ sobre la jubilación anticipada, el Presidente de Cataluña dice que habrá referéndum sea o no legal, y el líder de la oposición acusa al Gobierno de que el país se le está escapando de las manos. De la huelga general de ayer convocada por los sindicatos nacionalistas en el País Vasco y Navarra, la mayor parte del país ni se habrá enterado. Aquí, otros sindicatos filtran que por tercer año consecutivo se congelará el sueldo a los funcionarios, y porque no hay dos sin tres, surgen rumores de que los países triple A de la EZ (Holanda, Finlandia y Alemania), pueden estar intentando dar marcha atrás sobre lo acordado antes de verano que se supone que permitiría a los bancos obtener capital directamente del MEDE (ESM en inglés y que empieza a funcionar el 8 de octubre) sin que computase como deuda estatal y por lo tanto imponer la responsabilidad al Estado ayudado.

Que bajase el IBEX con fuerza, o que la prima de riesgo alcanzase los máximos desde el 6 de septiembre cuando el BCE anunció la OMT (el programa de compra de bonos), o que el euro cediese algo, es normal. Lo anormal es lo que pasa fuera de los mercados, porque si hay algo que destacar que sea realmente extraordinario en los mercados financieros del mundo, es que con el panorama existente, los índices bursátiles, los ETF´s, las materias primas y desde luego los principales pares de divisas estén en niveles de volatilidad casi irreales. La volatilidad del EURUSD del último año está en el percentil 4.37 es decir, que solo el 4.37% de las sesiones en un año ha habido volatilidad más baja. En el futuro del cobre del LME el percentil es 1.41, y en el DJI el 4.53. Es decir que aquí las cosas no son en nada lo que parecen.

Ocurre que estos días he encontrado una buena referencia que responde a lo que en teoría económica se conoce como “selección adversa” cuya versión más conocida es el sistema de: “Como Acertar Siempre en Bolsa”. Lo publicaba estos días un blog de Fedea, pero por si acaso aquí puede leerlo. Verá sorprendido que es realmente posible. De modo que todo es posible, incluso salir de esta, así que para que preocuparse. Después de todo, puede que las cosas sean normales. Es lo que dice el Secretario de Estado alemán.

El Economista Asimétrico

lunes, 4 de junio de 2012

CONSEJOS VENDO...


Los datos de empleo de EE.UU. publicados el viernes, han sembrado inquietud, porque acusan un entorno menos amigable para la economía y para las posibilidades de reelección del presidente. Este, que no está sobrado de margen, acusa el impacto y hace referencia a la crisis europea. Con razón. El FMI y los norteamericanos quieren que se rescate el sistema financiero español lo antes posible, porque más tiempo que pase más tiempo para que un cisne negro nos sitúe ante un evento de difícil control. Los rescates bancarios precisan dinero, y lo ponen los mercados o lo ponen las instituciones. Elijan. 

El presidente español dice que no estamos al límite intentando echar agua en los incendios que le va creando su ministro de economía, y envía a la vicepresidenta a hablar con el FMI y con el Tesoro norteamericano, intentando reequilibrar poderes dentro de un Gobierno que en base a todos los indicios está roto, lo que ya ha dado lugar en sus aledaños a rumores de reajuste ministerial, e incluso a otros con clara intención de dañar el ministro de economía al acusar a este de postularse ante Bruselas como el Monti español. Un absurdo, pero síntoma de que la división en el área económica con la que ya nació el Gobierno no ha hecho más que abrirse generando un ambiente de urgencia y desconcierto. 

Una razón está sin duda en el diseño del Gobierno, sin un vicepresidente económico, algo que habrá que corregir. Pero la razón mayor está en que estamos ante un problema de diseño del euro. Lo que ocurre en el sistema financiero español es una manifestación del problema, no la causa. Y claro, corregir esto no es asunto que pueda resolverse en los ámbitos de los ministerios de economía como, al menos formalmente, pretende Alemania, sino que ha de resolverse por líderes políticos, que crean que efectivamente la Eurozona es algo que ha de conservarse, y que para ello no queda otra que dar un salto en el vacío y confiar en que se ha aprendido la lección.  

Si tiramos de reglamentos y los principales líderes europeos se ponen de perfil, las posibilidades de supervivencia del euro se van a ir reduciendo mucho y muy rápidamente. Salvo que Alemania gobierne Europa, algo imposible, no hay modo ni tiempo de que obtenga más garantías. La propuesta del presidente español este fin de semana sobre una autoridad fiscal europea es una posible solución intermedia. Que Alemania ponga al mando a alguien en quien confíe. Los reflejos no son una virtud alemana. Improvisar tampoco. El Presidente del BCE se desespera y acusa a España de comportarse de la peor manera posible al no reconocer sino por partes el problema de su sistema financiero. Tiene razón, pero ¿no es incluso peor lo que ocurre en la Eurozona? Consejos vendo que para mi no tengo, dice el refrán.  

La solución está a mano y es de éxito probado, pero los alemanes no se fían de prestar su dinero sin celebrar previamente el contrato, con avales y garantías. Lo entendemos, pero hay veces que tienes que confiar en tu socio, adelantar el dinero y confiar en su posterior documentación. ¡Si solo fuese uno! Alemania no se fía. Razones no le faltan. ¿Habrá tiempo para hacerlo a su modo? Respuesta: el BCE ha reanudado desde el viernes las compras de deuda. Menos da una piedra.

jueves, 31 de mayo de 2012

SU PROBLEMA, NUESTRO PROBLEMA


Estando anteayer en un programa de radio, su director me mostró con satisfacción el espectacular repunte de audiencia que nuestro encendido debate sobre el Gobernador del Banco de España estaba generando. El gráfico reflejaba la evolución de la audiencia en tiempo real. ¿Cómo es posible? le pregunté. Me contesto que el sistema, partiendo del tráfico en la web del programa, y mediante coeficientes multiplicadores era capaz de estimar la evolución de la audiencia, no tanto en valores absolutos, como relativos. Y efectivamente el ascenso era significativo. La audiencia estaba interesada. 

Si exportamos la correlación, estos días hemos tenido que responder a un importante aumento de las preguntas relacionadas con la seguridad del sistema financiero español con el foco puesto en Bankia y centradas en la seguridad de depósitos y cuentas corrientes. Seguramente, el sistema de cálculo de la audiencia de la emisora de radio nos diría, tras aplicar los correspondientes coeficientes, que estamos asistiendo a un fuerte ascenso, casi vertical, de la salida de capitales del sistema financiero español. Ya hemos hablado de esto referido a patrimonios importantes, pero ahora, afecta a personas de patrimonios más modestos que nunca hubiesen pensado en preguntarse acerca de esto. Imaginemos cual es la actitud de los grandes capitales y caeremos en la cuenta de que un país cuyo sistema financiero sufre tal desgaste, está en una situación que no puede prolongarse mucho tiempo. Estamos pues en una situación extremadamente delicada, que exige de algún evento de gran magnitud que cauterice la herida. ¿Por qué no es posible frenar desde Europa aquello que el Gobierno español ya se ve imposibilitado de frenar? Resulta difícil asumir que sea una cuestión de indiferencia o algún modo de castigo ejemplar, pues si Lehman fue un evento sistémico, que podemos decir del sistema financiero español. Los norteamericanos empezaron por retiran activos tóxicos, pero acabaron entrando en el capital para poder utilizar el poder de apalancamiento que eso ofrece. La entrada en el capital es clave. De donde salen los recursos, es la pregunta del billón. Si Europa no resuelve pronto la forma de entrar en el capital de sus bancos, el frágil sistema en el que se apoya el euro arriesga con colapsar.

Hay una fuerte presión para que el BCE compre deuda, pero asumamos pronto que es más que posible que el ciclo de inestabilidad, miedo, reuniones, esperanza, y desencanto que caracterizó las respuestas desde 2010, esté ya agotado. Ahora, tras el cambio político en Francia, en Alemania ha llegado el tiempo de decidir. Su problema, nuestro problema, es que se ven cogidos en una trampa en la que están obligados a elegir entre asumir un importante grado de mutualización de deuda, que será más exigente cuanto mayor sea el tiempo que pase, o afrontar la probabilidad muy alta de una ruptura del euro que despierte los monstruos que las voluntaristas decisiones que envolvieron su creación, intentaron enterrar. No hay mucho tiempo para demoras. Si eligen esperar, tenemos por delante un futuro muy comprometido. Hasta aquí hemos llegado y aunque no me gusta, sospecho que así estamos.

martes, 15 de noviembre de 2011

ASI DE FRAGIL ES LA SITUACION


En la prensa del fin de semana se celebraba la marcha del ya ex primer ministro italiano como si eso fuese la redención de la deuda pública del país. En su día fue recibido como una forma útil de alternativa a un sistema político en el que los principales partidos habían sucumbido a la corrupción. Igual que en Grecia, se celebra que gente seria y fiable pase a dirigir el país en momentos tan difíciles. ¡Que los mercados abran el lunes con un nuevo Primer Ministro! Al fondo Alemania, el lugar donde radica la autoridad que ha de salvar Europa. Ni Francia es ya lugar seguro. Tarde o temprano S&P bajará la calificación crediticia francesa y entonces será evidente que lo que resta de Europa es lo que quiera Alemania. Esto significa que si hay esperanza para el euro, es porque Alemania quiere.

La pregunta que nos hacemos es si el euro sobrevivirá o, si en otro caso, España estará entre los que lo abandonen o entre los que se vinculen al actual núcleo duro alemán.

Veamos las condiciones. Alemania exige:

1. Que se apliquen estrictos planes de austeridad.
2. Que esos planes queden “impresos” a largo plazo mediante reformas constitucionales.
3. Que se respalden los cambios precisos en los Tratados de la UE para ceder la necesaria soberanía que permita el control.
4. Que todo lo anterior no exija pasar por procesos electorales. Esto no es sencillo, pero lo vemos en los cambios de países como Grecia e Italia, o ya lo hemos visto en Irlanda y Portugal.

Juzgue usted, pero entre lo ya hecho y lo que resulte de las elecciones del domingo, en España se puede aspirar a que los ciudadanos acepten sacrificio semejante.

No hay problemas iguales, pero en todos los casos se necesitan dos cosas esenciales:

1. Que los mercados no “salten la banca” y
2. Que los ciudadanos no “salten el sistema”. Es una situación delicada, pues exige fuerte presión para forzar el cambio, un soporte del BCE que se ajuste a lo que Alemania esté dispuesta a aceptar, y que no se produzca un traspié que haga irrecuperable el dificilísimo equilibrio que sostiene ahora al euro. Así de frágil es la situación.

En mi opinión, Alemania quiere salvar su euro. Pero no todo puede estar bajo su control. El referéndum griego es el ejemplo más reciente, y obligó a utilizar por primera vez la amenaza de la expulsión. La vida de alguien excluido parece muy difícil. Un país fuera del euro habrá de sobrevivir sin financiación exterior durante años. Habrá de soportar quiebras bancarias y tendrá que hacer desaparecer, violentamente, su déficit exterior. No será nada fácil que la estructura de un Estado europeo moderno sobreviva a esa experiencia. La alternativa es el rigor alemán. “O un tiro en el pié o en la cabeza” dicen algunos. La elección no es sencilla, pero Alemania ha puesto sus condiciones, y es natural que estudie alternativas. Abandonar el euro regresando al marco, o crear una nueva moneda para el núcleo central son soluciones muy difíciles, pero nada de lo que resta a Europa es ahora fácil.

No soy capaz de adivinar una solución que no incorpore algún tipo de monetización de deuda por el BCE al modo que han hecho norteamericanos, japoneses o británicos. O eso, con la consiguiente fuerte depreciación del euro, o un euro distinto formado por un grupo de países en el que hoy y ligado con un hilo finísimo, todavía podría estar España.

viernes, 30 de septiembre de 2011

ENTRE DOS MODELOS DIABOLICOS


"La semana pasada me encontré en el aeropuerto con un colega que había trabajado conmigo en el Ministerio de Finanzas y ahora es presidente de un gran banco. Hablamos de la crisis de la zona euro y me dijo: 'Después de todas estas conmociones políticas y económicas que estamos pasando va a ser muy raro que en los próximos diez años podamos escapar sin una guerra, así que estoy pensando en sacar la green card para mis hijos y emigrar a Estados Unidos". El relato corresponde al ministro de finanzas polaco y lo exponía el pasado día 14 en el Parlamente europeo. Era recogido en un artículo por el diario El País. Seguramente representa el pesimismo extremo que una parte de la sociedad siente sobre el futuro de Europa. Decir que es excesivo y bla, bla, bla, no es mucho más sensato que la visión pesimista. 

Explicar donde nos encontramos es un poco más sencillo, y también aventurar de que depende la salida. No estamos ante una crisis de ciclo que se solvente por un reajuste entre oferta y demanda. La deuda acumulada en las economías desarrolladas fue en gran parte destinada a compensar el modesto incremento de la participación de los salarios en el crecimiento del PIB, y se destinó a financiar el consumo incrementando el valor de los activos. Ahora los activos se deprecian, los acreedores quieren que el dinero les sea devuelto, y ocurre en un momento en el que no hay forma material de generar una expectativa razonable de que los deudores puedan hacer frente a las deudas. Se trató de romper la dinámica bajista a través del gasto público y de intentar frenar el deterioro del precio de los activos. Y se sigue intentando, pero no ha funcionado y la situación es grave. Lo es más en Europa, porque los bancos están en atrapados en un mar de deuda soberana que ahora se ha convertido en una bomba. Ni en las peores pesadillas pensaron los bancos tener problemas con la deuda soberana, y ahora los hay, y son tan serios que amenazan la existencia del euro. Si un país no atiende a sus obligaciones, lo puede hacer cualquier otro. Aquí radica el enorme peligro en el que ahora vivimos. Se está tratando de cerrar un círculo que permita cortar la propagación, y eso exige un compromiso que algunos países no quieren, o no pueden asumir. El tiempo es limitado, y sin embargo la solución compartida no aparece. Alemania no acaba de aceptar que tiene que pagar una parte considerable de la cuenta, y sin una solución del tipo “caja única” que según versiones puede ir desde un EFSF reforzado a los eurobonos, parece muy difícil que el fuego griego no se propague.

No conviene engañarse. Se está pidiendo a Alemania que se eche a Europa sobre los hombros y no será fácil, y desde luego no parece que vaya a ser rápido. Pero Alemania tendrá que elegir entre dos modelos diabólicos. O acepta el peso que cree injusto soportar y Europa se salva a cambio de someterse al modo alemán, o renuncia por dejación y/o cansancio liberando los viejos fantasmas del nacionalismo europeo hasta ahora soterrados bajo pesadas losas de años de instituciones y política común. Es una elección clara, pero difícil, y el discurso que en defensa del euro hizo la Canciller alemana es alentador. Sin embargo, nos estamos quedando sin tiempo, y la amenaza ya se siente demasiado cerca como para ocultarla o negarla.

miércoles, 25 de mayo de 2011

DONDE ANIDA EL CISNE


“Los mercados están perdiendo confianza en la capacidad de la Unión Europea para mantener intacta la moneda única”. La cita corresponde a un artículo de The Economist de esta semana en el que examinando los problemas del euro, critica la actitud de los ministros de finanzas de la eurozona que actúan “como si el tiempo estuviese de su lado”. Hubo un tiempo en el que Alemania hizo cuentas e intentó estimar que coste sería mayor, si dejar quebrar a Grecia y dedicar entonces sus recursos a salvar a su propia banca, o por el contrario, mantener la apariencia de la inexistencia de problemas propios y centrar sus esfuerzos en ayudar a los griegos. El objetivo era el mismo: limitar el perjuicio propio. A la vista de casi todos, la ayuda a Grecia ha sido un clamoroso fracaso, y ahora solo resta discutir como se asumen las difíciles consecuencias. Dos aspectos a tener en cuenta. El primero la posibilidad de un efecto contagio, que lleve a los mercados a asumir el mismo fracaso en los planes irlandés y portugués. El segundo, la forma en la que se administrará ese fracaso y como se repartirán sus costes. Los alemanes pueden estar echando cuentas de nuevo. Es muy posible que en sus cuentas ya incorporen una situación semejante a la griega en Irlanda y Portugal. El BCE parece haber hecho las suyas, y atendiendo a como se manifiesta, parecen no salirle. Más dinero a los griegos es lo que a corto plazo a todos resultaría más cómodo. La alternativa, es decir, que parte de la cuenta la paguen los bancos privados es lo que el BCE no quiere. Supone que el sistema financiero podría colapsar.

Por definición, los cisnes negros, que son los que dan origen a los colapsos, aparecen sin avisar, y en este caso todos están más que avisados, de modo que seguro que algún camino se encuentra para ajustarse a lo que los bancos pueden digerir. Suponiendo que así fuese, ¿dónde está entonces el cisne negro? Cabe pensar que uno de los lugares en los que anide no esté muy lejos. Dos aspectos me llamaron la atención ayer en mi conversación con el responsable político de un área municipal que en breve cederá su puesto. El primero, su sorpresa por la magnitud de la derrota en su propio municipio, donde la dedicación, la inversión y la prestación de servicios al ciudadano apenas se habían resentido con la crisis. El segundo, y precisamente por eso, lo que podía emerger en las cuentas con la llegada de un nuevo equipo. Nos lleva esto a considerar que a veces las cosas ni son justas, ni son como parecen y bien pueden unos pagar las facturas de los otros. A pesar de todo, y por mucho que esto haya podido tener influencia en el euro, que la ha tenido, España no es lugar en este momento donde aniden cisnes negros. Quizá patos, que no cisnes. De hecho, y no es consuelo, pocos discutirían a estas alturas que las decisiones de política económica del gobierno español están bajo la tutela y cuidada vigilancia de nuestros vecinos acreedores. El cisne negro europeo, el que puede cuestionar la viabilidad de la UME, es posible que esté anidando en algún lugar del continente entre Francia y Alemania.

martes, 15 de febrero de 2011

¿CONTROL ALEMÁN?


Estos días algunas críticas surgen a consecuencia del aparente relajo que parece haberse instalado en los mercados. Y es que algunas crónicas incluso hablaban ayer de “aburrimiento en la Bolsa”. Claro que a poco que se rasque en la superficie, la corriente que va inmediatamente por debajo, solo puede aburrir al que quiera aburrirse.
Recogía una reciente crónica de WSJ refiriéndose a lo acontecido en reunión de Jefes de Gobierno de la UE del pasado 4 de febrero, la afirmación del Primer Ministro Belga de que la reunión había sido “una cumbre auténticamente surrealista”. Es curioso porque sin llegar a hacer una sentencia semejante, The Economist señala esta semana en su columna Charlemagne lo mucho que separa a muchos del pretendido plan de competitividad alemán.
Hace unos días pasaba casi desapercibida la quiebra de un pequeño banco danés, y las enormes quitas que se hicieron a depositantes y poseedores de deuda de primera calidad (deuda senior). La semana que viene, el viernes 25, hay elecciones generales en Irlanda. Entre quienes las encuestan colocan como posibles gobernantes están aquellos que se oponen al salvamento de los bancos, que por cierto reconocían no hace muchos días que su agujero era mayor que el declarado. Señalan las crónicas que la discusión entre el Presidente francés y el Primer Ministro irlandés alcanzó niveles de alta tensión en la cumbre del 4 de febrero. Mientras el francés acusaba al irlandés por lo que entendía como negativas consecuencias de emplear un modelo anglosajón de política económica, este se quejaba de las consecuencias de la “imposición” europea de salvar al sistema financiero.
Las quitas, es decir, la no devolución del 100% de la deuda, ha sido real en un banco danés, y puede serlo en más bancos europeos en tiempos no lejanos. Hoy, hemos de considerar muy difícil que tal circunstancia afecte a los depositantes, pero no a los tenedores de deuda bancaria de primera, y menos que primera, calidad. Parece que la fecha de la cumbre de la eurozona fijada el 11 de marzo, no es casual que sea posterior a la fecha prevista para la formación del nuevo gobierno irlandés.

En resumen, que a pesar de la apariencia de calma, los mercados no descansan, y por si hubiese dudas, basta ver las idas y venidas del euro, o los diferenciales de deuda soberana de países como Portugal. Como suele ocurrir con frecuencia, los hechos no siempre tienen una respuesta de los mercados en tiempo real, y acumulan energía que vuelcan con violencia en cuanto las circunstancias son propicias. En este sentido hay poca duda, no estamos aburridos, estamos acumulando energía. Pronto habrá de ser liberada. Entonces nos obligarán a pensar en temas que ahora dormitan, como por ejemplo quien será el que presida el BCE a partir de octubre, o más importante, si contra lo que parecía, acabe resultando que Alemania no estaba en verdad controlando el proceso. ¿Aburrirnos?

martes, 14 de diciembre de 2010

SERA ALEMANA O NO SERA

La UME se quedó sin sus principios fundacionales cuando hubo de articularse el rescate de Grecia la pasada primavera. Durante más de diez años la Unión Monetaria se apoyó en principios que habían sido elaborados pacientemente, tras las lecciones que Europa creía haber aprendido en sucesivas crisis monetarias, y en particular tras la que afectó al Sistema Monetario Europeo (SME) en la primera parte de los años 90. Entonces la libra pertenecía al mecanismo monetario germen del euro, (entonces ECU), y a pesar de todos los esfuerzos que en aquel momento se hicieron, la libra esterlina abandonó el SME, para no volver nunca. Imaginar entonces que pocos años después nacería el euro era absolutamente imposible.

Dicen algunos analistas que es solo a base de golpes cuando se consiguen avances en la Unión Europea. Estamos ahora en medio de un gran golpe. Como se encaja y que futuro nos depara es lo que se está discutiendo. Hay que ser conscientes de que el mundo desarrollado ha optado por caminos diferentes a uno y otro lado del Atlántico. Por lo pronto, esto traerá más volatilidad a los mercados financieros. Los norteamericanos tienen una arquitectura institucional bien asentada y capaz hasta el momento de soportar los envites que su sistema financiero ha provocado. En Europa la situación es más crítica, y por primera vez en su breve existencia puede decirse que hay una posibilidad, aunque podamos considerarla remota, de que el euro esté en peligro. Tal riesgo no es ya a causa de una economía en concreto que pueda estar más o menos desequilibrada. Es la ausencia de reglas, y como se está negociando la nueva arquitectura, prácticamente en un mano a mano entre alemanes y franceses, la que nos sugiere pensar que la nueva UME, será la que Alemania imponga, o no será. Y lo que ahora hace Francia es tratar de contener a Alemania, pero la historia nos dirá para qué y por cuanto tiempo.

El caso es que la Cumbre de la UE del jueves y viernes de esta semana, es posible que sea la más trascendente para nuestro futuro de las que se han celebrado desde que existe el euro, y no tanto por lo que tiene que decidir, que poco va a decidir que no conozcamos ya, sino por lo que no va a decidir, y por lo tanto por lo que arriesga. Sería poco menos que un milagro que la Cumbre sirviese para poner punto y aparte en la crisis de deuda de la zona euro. Y es que lo que las posturas formales muestren, pueden estar bastante lejos de las posiciones reales. Quizá como ocurrió con la crisis del SME, esto sirva a unos años vista para más Europa, pero si es así, será sin duda más alemana que francesa.
Un resumen de este post, ha sido publicado esta mañana en La Tribuna de Cinco Días
http://www.cincodias.com/articulo/mercados/Sera-Alemania-sera/20101215cdscdimer_6/

viernes, 26 de noviembre de 2010

EL SEPTIMO SELLO


Si de lo que se trata es de datar el momento, hay poca duda. Fue a finales de Octubre; en la última cumbre de Jefes de Estado y Gobierno de la UE. Las crónicas del día 28 apuntaban que “los socios inician la cumbre tremendamente divididos”. Tras amenazar con reformas del Tratado de Lisboa que limitasen el voto a aquellos países que incumpliesen los compromisos de deuda y déficit, los alemanes lograron arrancar lo que con perspectiva de unas semanas ha resultado ser el desencadenante del episodio de volatilidad que se ha llevado a Irlanda, y que amenaza a Portugal y España, y cabe que en un futuro no lejano, también a Belgica e Italia.

La propuesta alemana aprobada consiste en que cualquier futuro rescate de un país de la zona euro incluirá un mecanismo para efectuar una quiebra ordenada de su deuda pública. Dicho de otro modo, que el adquirente de esa deuda, podrá perder parte de lo invertido. No hubo lugar para más detalles. Hasta ahí nada anormal, en el sentido de que parece lógico que si se articulan medidas de rescate, no habría otra forma de diferenciar a los buenos de los malos si no fuera por esta amenaza, pues en último término siempre habría alguien que pagaría la cuenta.

Transcurrieron los días siguientes con cierta vuelta a la rutina, hasta que coincidiendo con el final de la cumbre del G20 en Corea, los cinco países más importantes de Europa, incluida España y Reino Unido, junto a Italia, Francia y Alemania, se vieron en la obligación de emitir un comunicado en el que concretaban, que lo que se estaba analizando a consecuencia del acuerdo de Octubre, no sería efectivo hasta llegado 2013. Es decir, que ninguna de las emisiones que estaban teniendo lugar, podrían ser objeto de quita en caso de que el país emisor fuese objeto de asistencia. Paréntesis hasta 2013. Muy bien. Y después ¿qué? Pues eso, que después de 2013, la deuda pública de un país que precise asistencia puede ser sujeto de quiebra controlada. Desde entonces, apenas ha habido un momento de paz.

Ahora el acto se desarrolla en dos escenarios simultaneos y distintos. Por un lado el del miedo. Es lo que se lee cada día sobre el diferencial de deuda, pero también sobre quienes son los compradores de la que se emite. En la de Letras del Tesoro del martes, cerca de un 90%, bancos españoles. El otro escenario, el más importante, el de la discusión política. Se trata de saber cuando y como, se producirán quiebras ordenadas.

Esta semana, la posición española, se alejaba de la alemana. Alemania volvia a la presión advirtiendo de que el euro está en peligro. España puede ser demasiado grande para caer. Cabe que Alemania se esté asustando. Cabe que Alemania se esté echando atrás. España es riesgo sistémico para Europa. "On the edge". Aun no sabemos el final. Lo que si cabe decir es que la partida más dificil de algunas generaciones de españoles esté en juego, y el resultado es incierto.

Pregunté esta semana a una de la fichas importantes en esta partida. Queria saber de boca de la Vicepresidenta que es lo que pactaría con el PP si este accediese. La reforma de las pensiones, me respondió. ¡Vaya!, pensé. Yo aspiraba a algo un poco más elevado.

Visto lo anunciado por los irlandeses, solo me cabe confiar, que en la siguiente embestida programada para la próxima semana nos vaya bien. Me refiero a la próxima emisión de bonos. Nos estamos jugamos mucho.

domingo, 7 de noviembre de 2010

LANZAR TRAZADORAS


Vivir cerca de los medios de comunicación permite comprobar su gran capacidad de influencia. Pero no siempre esta influencia está en relación con la importancia real de aquello que destacan. Cabe que en ocasiones tenga por objeto manipular a la opinión pública, pero en mi experiencia tiene más que ver con lo que el consumidor de información está dispuesto a adquirir. Si el asunto es complejo, no abundan los compradores. Si además, va contra la opinión dominante, es muy probable que lo importante sea soslayado.


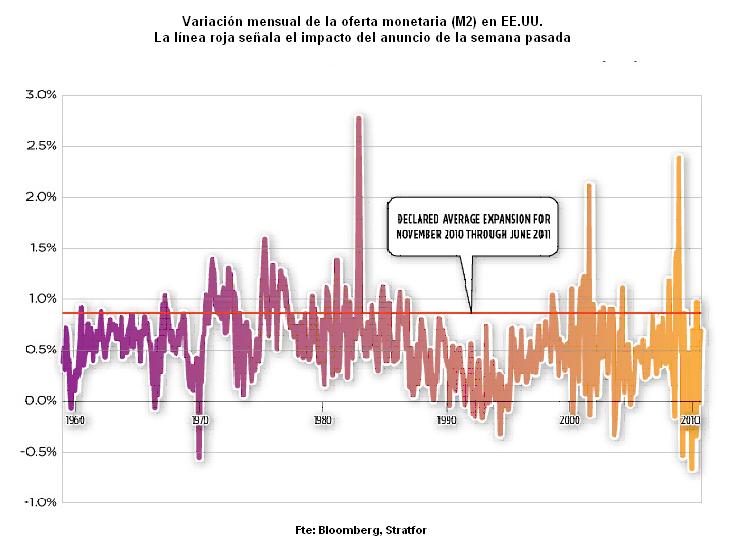
Algo de este tipo está ocurriendo con la llamada “guerra de divisas” y en particular con su manifestación más explícita que es la llamada QE2 o segunda expansión monetaria anunciada la pasada semana por la Reserva Federal. Imprimir dinero es justo lo que todos los bancos centrales del mundo han rechazado históricamente como generador de inflación. Desde que su presidente anunció como probable la medida a finales de agosto y hasta que la concretó el pasado miércoles, las bolsas han subido con fuerza, el dólar ha perdido cerca de un 10%, los tipos de interés reales de largo plazo ya son negativos y las expectativas de inflación han aumentado considerablemente. Es decir, que el anuncio ya obtuvo anticipadamente los resultados buscados.


¿Está lo anunciado a la altura de las consecuencias ya registradas? No hay respuesta universalmente compartida. Sin embargo, podemos hacer sencillos cálculos. La medida se destina a incrementar la oferta monetaria. El importe declarado es de 75.000 millones por mes hasta junio de 2011. Sabemos que hemos de incrementar esa cifra en las cantidades que venzan durante el periodo, pues es intención de la FED, renovar las compras ya efectuadas por el importe que venza en el periodo. El importe total de oferta monetaria es de 8,7 billones de Usd. Lo anunciado, supone un incremento del 0,86% mensual. El promedio mensual del último medio siglo de lucha contra la inflación es del 0,55%. ¿Justifica esta decisión el infierno que, por ejemplo sobre el dólar, se anticipa? En mi opinión, ciertamente no. Los norteamericanos simplemente han hecho uso de lo que lo que en terminología militar denominaríamos balas “trazadoras”. Marcan el objetivo a los propios, y lo advierten al enemigo. Los norteamericanos han lanzado las suyas de cara al G20. Si va a hablarse de tipos de cambio, los norteamericanos disparan trazadoras, pero no declaran la guerra. Por eso China se ha mostrado estos días algo más conciliadora. De modo que hay más ruido que nueces.


Donde ocurre lo contrario es en Europa. Sin que la opinión pública lo sepa, Alemania se está haciendo con lo que desea: tener el control.

martes, 13 de julio de 2010

S&P SE DISTRAE CON OTROS


Triple A y perspectiva negativa. Es lo que la agencia de calificación crediticia S&P mantiene para Reino Unido. Reconoce la agencia que en su análisis asume para la economía pronósticos menos optimistas que los contenidos en los presupuestos, y de paso advierte, que el nivel general de deuda gubernamental puede estar próximo a un punto incompatible con la máxima calificación. Lanzada queda la advertencia, paso previo a que tarde o temprano se vea en la obligación de lanzar semejante aviso sobre la deuda norteamericana. Si en algo influye la opinión del muy conocido economista norteamericano Martin Feldstein, defensor del dólar débil como base de cualquier estrategia de política económica, no habría de tardar mucho. Según el quien fue jefe de asesores económicos de la Administración Reagan, la economía norteamericana está todavía en recesión, y es la FED la que la sostiene.

La reacción de los mercados ha sido modesta. La libra ha hecho un breve viaje de ida y vuelta, tanto en su cotización con el dólar como en su cruce con el euro. La sesión europea había comenzado con cierta fuerza a la par que lo hacían las acciones de BP cuya cotización alcanzaba el máximo de un mes. A media sesión, el anuncio de S&P se encargó de abortar esa recuperación.

Más seria fue la advertencia que la agencia hacía ayer a Japón. Las elecciones parciales al senado que se celebraron el fin de semana han resultado en la pérdida de la mayoría de la cámara alta del actual Gobierno cuyo Primer Ministro apenas cumple un mes en el cargo. A pesar del empeño que ha puesto en sacar adelante un plan de consolidación fiscal, la pérdida de mayoría, junto al hecho de que sea el quinto primer ministro en los tres últimos años, lleva a la agencia a advertir al país de que puede recortar su calificación crediticia. Japón cuya deuda pública es cercana a dos veces su PIB (en España apenas supera la mitad), sufrió un recorte de su calificación por S&P en febrero de 2001. Perdió la triple A. Desde entonces, su calificación se ha mantenido en AA, con sucesivos cambios de expectativas de neutrales a positivas y negativas, que están ahora en territorio neutral tras la última revisión desde negativa efectuada en abril de 2007. Menos cambios sin embargo en el yen que en la libra. A pesar de todo, es buena la ocasión para recordar a los menos familiarizados, que frente al euro, el yen acumula desde el verano de 2008 una apreciación cercana al 40%.

Al menos durante un tiempo, los focos dejan al euro. Pero, ojo, porque el BCE parece dispuesto a confiarse. Cada vez compra menos deuda. En su semana nueve, compra 1MM€, frente a 16,5MM€ en la primera. Y en descenso constante. ¿Es Alemania lo que pesa o el BCE el que se confía?

jueves, 20 de mayo de 2010

CRISIS EN EL EURO


Hacía tiempo que no se daba una sesión en los mercados de divisas tan sujeta a rumores como la que estamos teniendo hoy. Hasta el punto de que hace apenas unos minutos, un portavoz del Gobierno griego ha tenido que desmentir “categóricamente” que su país esté considerando abandonar la Eurozona. Atribuían tal intención al Ministro de finanzas griego.

Desde que Alemania decidió unilateralmente anoche limitar las posiciones cortas, el ambiente se ha enrarecido considerablemente. Han abundado las declaraciones, pero vuelve a destacar la efectuada por la Canciller alemana que señaló que el euro está en peligro. Según un documento del Gobierno alemán al que ha tenido acceso Reuters, los miembros de la EZ con déficit y deuda excesivos son considerados por los alemanes un riesgo. Subraya el documento que los países que incumplan, deben de ser sancionados de modo rápido y efectivo, llegando a cancelar y retirar toda la ayuda estructural. En ningún momento se hace referencia a la expulsión de la moneda única.

Lo que llama la atención es que estaba previsto un encuentro del Eurogrupo pasado mañana viernes en Bruselas, y según fuentes diplomáticas, este encuentro ha sido suspendido. El desencuentro entre países centrales de la EZ está siendo demasiado visible. Afecta tanto a la medida alemana contra las posiciones cortas, frente a la que el regulador francés se muestra en desacuerdo, como a la supervisión fiscal que quieren imponer los alemanes, y que el Ministro holandés de finanzas ha considerado como “muy difícil” de aplicar a su país.

En medio de esta confusión, se está registrando una fuerte intervención del Banco Central de Suiza para frenar la apreciación de su divisa. Algunas fuentes señalan que la entidad “está tirando la casa por la ventana” y señalan cifras de 13.000 millones de euros los que han podido ser comprados por los suizos. En algunas ocasiones durante la mañana se han registrado fuertes repuntes del euro, que han creado alarma, y que se relacionan con esta intervención.

Hay desconcierto, porque a todo lo anterior se suman los rumores sobre intervenciones del BCE que han estado presentes desde primera hora de la mañana. Los mercados de renta variable europeos cierran con recortes pronunciados, en el área del 2-3%, y el enigma final lo ponen de nuevo los alemanes. Fue a media mañana, cuando desde altos niveles del Gobierno alemán se calificó la sesión del próximo lunes 24 de mayo como “dramática” sin más explicaciones. Quizá sea en esta clave que quepa considerar la posible cancelación del encuentro que estaba previsto el viernes.

Así pues, los indicios apuntan a que las diferencias dentro de la UME pueden estar siendo muy importantes. Sin duda eso tendrá importantes consecuencias.