Mostrando entradas con la etiqueta fed. Mostrar todas las entradas

martes, 7 de noviembre de 2017

SEIS DE SIETE


Por primera vez en 40 años, y a partir del próximo febrero, no estará un economista al frente de la Reserva Federal sino un abogado. “Un abogado siempre estará menos dispuesto a experimentos monetarios” decía un analista, en apariencia aliviado al conocer la designación. Republicano, moderado, y considerado un “constructor de consensos”, se le asigna un tinte continuista en cuanto al ritmo de ajuste de los tipos de interés aunque menos proclive que la actual presidenta a la regulación del sistema financiero. Desde que entró en la Reserva Federal en 2012, nunca ha disentido de las decisiones adoptadas por la mayoría del Consejo de Gobernadores, y en la adscripción de los mercados, lo asignan al llamado grupo de “palomas” –más laxos en política monetaria-, al que también adscriben a la actual presidenta. No obstante hay que recordar que fue uno de los principales proponentes de la retirada de estímulos, -el llamado tapering-, y se le considera menos proclive a adoptar políticas de relajación cuantitativa en el caso de que una recesión asomase a las puertas.

Si el relato responde al perfil del personaje, y su perfil es tan similar al de la presidenta actual, la pregunta se cae sola, ¿por qué un recambio cuando lo normal, como ha venido ocurriendo desde que la FED adoptó su actual formato en 1935, es que su Presidente tenga al menos un segundo mandato?   La respuesta más sencilla suele ser muchas veces la respuesta buena, y es conocida la obsesión del actual Presidente de los EE.UU. por borrar cualquier vestigio de las actuaciones de su predecesor, lo que por sí misma sería razón suficiente. Sin embargo, es normal querer complementar el argumento con razones menos primitivas para no tener que llevarse, una vez más, las manos a la cabeza.  Las dificultades para implementar las promesas electorales de reducción de impuestos e inversión en infraestructuras, puede hacer temer al Presidente el resultado de una política monetaria demasiado estricta, y descartada la renovación de la actual presidenta por motivos ideológicos, los otros dos candidatos que se barajaban, ofrecían un perfil claramente de “halcones”, habiendo cuestionado ambos –erróneamente- las políticas no convencionales. 


Unos “tipos duros” habrían supuesto un riesgo innecesario de hacer saltar por los aires el delicado equilibrio que se precisa para llevar las condiciones monetarias a un territorio compatible con una economía que parece querer asentarse en tasas de crecimiento cercanas al 3% y con pleno empleo. Demasiado arriesgado, incluso para Trump, que pudo haber optado por el candidato menos conflictivo. Sin embargo no todo el camino se ha despejado. Siempre detrás de una curva aparece otra y el Presidente de EE.UU. todavía ha de nombrar al menos a otros tres miembros para cubrir las actuales vacantes del Comité de Gobernadores, sino cuatro si la actual presidenta lo abandona al perder su puesto, o incluso cinco si la otra mujer del Comité, claramente vinculada a administraciones demócratas, decide, como se especula, abandonar también. Seis miembros de siete. Ahora sí que ya puede llevarse tranquilamente las manos a la cabeza, porque frente a lo que haya podido leer similar a lo expuesto en la primera parte de este análisis, la situación sigue lejos de estar clara, y la Reserva Federal puede acabar siendo un nido de “halcones” o una bandada de “palomas” según convenga. Cualquier cosa cuando termine de pasar por las manos de un presidente como Trump.  Es comprensible que predominen las interpretaciones más dulces, pero cuando uno ve lo que los mercados descuentan respecto a futuras subidas de tipos, puede tener la duda de si serán los futuros los que hayan de adecuarse a lo que anuncia el Comité de Gobernadores, o será este el que cambie para adecuarse a los futuros. 

n  Proyecto de nueva Ley Hipotecaria: La ejecución de la hipoteca exigirá el impago de entre 9 y 12 cuotas
n  EE.UU.: Crea menos empleo de lo previsto, mejora la tasa de paro, pero los salarios se moderan en octubre
n  Las bolsas mundiales triplican su valor cuando se cumple una década de dinero barato 


domingo, 27 de octubre de 2013

UN EURO UN POCO ALEMAN


Después de una sequía de varias semanas, estos días los mercados recuperaban la referencia de los datos macroeconómicos en Estados Unidos. Uno de los más esperados fue sin duda el informe del empleo correspondiente al mes de septiembre. Conclusión rápida: antes de que la crisis fiscal fuese un hecho en Estados Unidos, el crecimiento del empleo perdió impulso. El departamento de trabajo publicaba el martes que los empleos no agrícolas aumentaron en 148.000 personas, por debajo de los 190.000 usd que esperaba el mercado. El dato en sí no es particularmente malo. Sin embargo, hace tan solo seis meses la media de creación estaba por encima de 200.000. La tasa de desempleo, por su parte, cayó una décima, al 7,2%, una “mejoría” derivada no del aumento de su dividendo, sino de un menor divisor, consecuencia de la salida de trabajadores que buscan un empleo. Mala señal.

Las señales de que la economía estadounidense ha perdido impulso incluso antes de la disputa presupuestaria en Washington están siendo un foco de agitación en los mercados financieros, pese al más que ya descontado retraso en la retirada de estímulos por parte de la Reserva Federal. Lo cierto es que con las últimas cifras de empleo que ha ofrecido el informe, la decisión de la Reserva Federal de mantener sus compras mensuales de bonos, encuentra respaldo y pueden llevarnos a pensar en un retraso hasta el primer trimestre del próximo año, incluso más, si se produce una nueva paralización del gobierno. Esta próxima semana, los días 29 y 30, la Fed volverá a reunirse para discutir sobre su política monetaria. El mes pasado, sorprendieron a los mercados cuando mantuvieron sus compras mensuales de bonos por 85.000 millones de dólares y dijeron que querían ver mayores evidencias de una fuerte recuperación antes de disminuir este importe. En esta ocasión, difícilmente van a sorprender. Sí se sorprendieron, sin embargo, con la publicación de los datos de empleo estadounidense ¿O no? Sea como fuere, fue la excusa perfecta para que las apuestas, impacientes desde hace semanas por decidirse, pusiesen todas las fichas a favor del euro.

Esta semana, en una entrevista al diario Le Parisien,  el ministro francés de Industria se refería a la fortaleza del euro y declaraba que “el euro es demasiado caro, demasiado fuerte y un poco demasiado alemán", instando al BCE a que actuase a favor de un tipo de cambio menos fuerte y añadiendo que el euro “debería ser un poco más italiano, un poco más francés y simplemente europeo". Según el ministro francés, si el euro se abaratase un 10% frente al dólar, la riqueza nacional de Francia se elevaría en un 1,2%, se crearían 120.000 puestos de trabajo y el déficit del país se reduciría en 12.000 millones de euros. Francia presiona nuevamente por el tipo de cambio pero, en general, con poca respuesta desde Europa. En febrero, cuando el euro estaba en 1,3540 Eur/Usd,  el presidente del BCE decía que el tipo de cambio no es un objetivo de la política monetaria, aunque sí recordaba que se vigila si su apreciación altera la inflación. Poco más. En su nueva cruzada contra la fortaleza del euro, Francia tendrá que buscar aliados, quizá también fuera de Europa. Será entonces una cruzada, no contra la fortaleza del euro, sino contra la debilidad del dólar.

jueves, 10 de octubre de 2013

CONTINUISMO EN LA RESERVA FEDERAL


El nombramiento de Janet Yellen como próxima presidenta de la FED no ha supuesto una gran sorpresa en los mercados. Desde mediados de septiembre cuando el que hasta ese momento era el principal candidato, el ex secretario del Tesoro Larry Summers, renunció a ello debido a la oposición de congresistas demócratas, la actual vicepresidenta de la FED era la que contaba con mayores probabilidades para suceder a Bernanke a partir de enero de 2014. Durante los últimos tres años como vicepresidenta de la FED ha participado en las decisiones de política monetaria, siendo uno de los principales apoyos del actual presidente en la defensa de los programas de inyección masiva de liquidez y en su apuesta por mantener los tipos de interés en el mínimo histórico hasta que la tasa de paro no baje del 6,5%.

Con este nombramiento, se mantiene el continuismo en la política aplicada por la Reserva Federal desde el estallido de la crisis en 2008. De forma paralela a su nombramiento, la FED publicaba ayer las actas de la última reunión, que en esta ocasión cobraban un interés especial debido a la inesperada decisión de no reducir las compras de activos. Según las actas, la decisión fue “relativamente difícil de tomar”. Se mantiene un amplio consenso para reducir el programa de compra de activos este año, y algunos miembros del Comité de Política Monetaria se mostraron preocupados por que la decisión de mantener las compras de bonos por 85.000 millones de dólares mensuales, pudiese dañar la efectividad de la política de comunicación. Mientras tanto, el calendario continua pasando y se cumple el décimo día de cierre parcial de la administración. Las negociaciones políticas sobre el presupuesto y el aumento del techo de deuda continuan en EEUU. al tiempo que los bancos preparan el evento de impago en sus carteras de bonos del Tesoro. Eso se nota en el incremento de rentabilidad que registran los títulos de vencimiento en Noviembre. Sería la primera vez en la historia que EE.UU. no atiende un pago de deuda pública. Posiblemente el único país que queda sin haber incurrido en impago. ¿Responsable? Como en el nombramiento de Yellen, el Presidente.

miércoles, 17 de julio de 2013

ANDA BEN, QUÉDATE


Obviamente hoy es un día Bernanke, Presidente de la FED. Algunos ya desconfían de él, simplemente porque al encontrarse en lo que todo apunta como la recta final de su mandato, puede tener la tentación de pensar más en como va a pasar a la historia tras un tiempo tan convulso que en lo que la economía precisa.  Es difícil que el mismo lo sepa, pero lo lógico, es que intente iniciar el cierre, a su modo, del capítulo más heterodoxo de la política monetaria que haya tenido que ejecutar nunca la FED, intentando que cualquier desastre inflacionista posterior a su salida no lo haga pasar a la historia como su principal causante. 

Tras su reciente y última  comparecencia pública, los operadores en los mercados le han cogido algo de antipatía, y no era raro ayer escuchar a los gestores prevenir contra su comparecencia parlamentaria de hoy y mañana: “Ten cuidado que mañana habla ese loco de Bernanke” me advertían ayer. Hay algo  por lo que no pasará a la historia este Presidente: por haber alentado el culto a su personalidad, gran diferencia con su antecesor. 

Y después, ¿quién vendrá? Todo apunta a que será Lawrence (Larry) Summers. Si vió Inside Job lo recordará. Fue uno de los negociadores clave de la desregulación que trajo la crisis. Mientras esperamos a Ben, le cuento algo de Larry. Padre y madre economistas, dos tíos premios Nobel en la materia, graduado en el MIT, doctor por Harvard, Economista Jefe del Banco Mundial, Secretario del Tesoro con Clinton y Director del National Economic Council de Obama  hasta 2010.  He aquí el problema. ¿Regresaremos al culto a la personalidad si a Ben lo sustituye Larry?  Vale, tendré cuidado, pero… Ben, quédate.

lunes, 10 de junio de 2013

CUADRANDO EL CÍRCULO


Leo en el comentario de una agencia de noticias financieras que los inversores y analistas consideran los resultados del informe de empleo norteamericano publicado el viernes, como “el mejor de los mundos”.  Dicho así, cualquiera pensará que en EE.UU. han descubierto el mundo feliz, pero no, a pesar de semejante expresión de satisfacción de analistas e inversores, la economía norteamericana emplea a 135,6 millones de personas, y no ha recuperado por lo tanto los 138 millones de empleos que había en 2008, de modo que la felicidad debe de venir por otro lado. Los mercados financieros viven en una especie de narcolepsia desde que los bancos centrales adoptaron una política de inyección masiva de liquidez. Es la llamada política monetaria no convencional o también de expansión cuantitativa o QE. Consiste básicamente en inyectar, por diversos canales, dinero nuevo al sistema financiero con la pretensión en primera instancia de que el sistema se mantenga a salvo a si mismo de posibles colapsos, y después con el ánimo de que los recursos pasen a ser prestados a los agentes económicos con destino final en el consumo y la inversión. Pero las cosas no están funcionando exactamente así.  Los fondos que llegan al sistema financiero son retenidos en gran parte, y han de ser colocados.  Acusando la fuerte demanda,  los precios de los activos sin riesgo suben y por lo tanto sus rentabilidades bajan. Lo mismo ocurre con otros activos como la renta variable, considerada ya cara por muchos analistas, particularmente en el caso de EE.UU.

Cabe poco que discutir en relación a como denominar la influencia de este tipo de política monetaria en la economía. Se denomina manipulación.  Los inversores asumen que siempre habrá un comprador de último recurso, el banco central, de modo que la percepción de riesgo es muy limitada. Aún así, algunos empiezan a tener la mosca detrás de la oreja porque nada puede subir indefinidamente, y sobre todo, porque la Reserva Federal tiene en su seno diferentes sensibilidades en cuanto a mantener este tipo de política en el tiempo.

El punto de encuentro de estas sensibilidades diferentes es la marcha de la economía, y en concreto la evolución del mercado de trabajo.  ¿Y que pasaba el viernes? Pues que los inversores lo querían todo. Querían que  el dato fuese bueno, porque un buen dato significa más empleo y una economía que sigue creciendo, y eso lo quiere todo el mundo. 

Sin embargo, no podía ser demasiado bueno, porque de otro modo, la Reserva Federal podría adelantar el momento en el que reducir la cantidad de efectivo que inyecta en la economía y eso supone hacer la vida más difícil a los buscadores de rentabilidad con seguridad, que son casi todos. 

El caso es que se produjo la cuadratura del círculo. 

El dato fue aproximadamente como se había estimado, ni malo para que no se asustase nadie de los que teme que la economía pueda estar enfriándose como dejan entrever algunos datos, ni lo suficientemente bueno como para que la Reserva Federal se plantee una rápida retirada de los estímulos monetarios: “El mejor de los mundos”. Ahora pregunte sin miedo: pero… ¿así de frágil está la cosa? Ya ve el absurdo al que hemos llegado,  como en la copla: “ni contigo ni sin ti, tienen mis males remedio”. Pasa cuando algo está tan manipulado, que no se sabe como salir de ahí.  ¡Vida extra, un mes más!

miércoles, 22 de mayo de 2013

HACIENDO ALGO INDEBIDO

Hoy voy a hacer algo indebido. No hay nada peor que arrogarse en el papel de gurú. Y más si eso se hace por escrito y se dirige a quien confía y paga a quien esto escribe en la confianza de que actúe como leal prescriptor de una política de gestión de riesgos, ya sea de divisa, de tipos de interés o de materias primas, que es eso por lo que regularmente enviamos a usted una factura con la que pagamos a nuestros proveedores y las nóminas de quienes aquí trabajamos. Nos esforzamos por intentar merecer esa confianza, y es por ser honestos que tenemos que evitar entrar en el pronóstico como forma de ganarnos la vida. Más que nada porque no tenemos ni idea de cómo será el futuro. Y desde luego no más idea de la que usted puede tener. Si acaso, podemos tener más descaro y al manejar diariamente algunas herramientas de análisis, podemos ganarle en fundamentar el pronóstico, pero desde luego no en acertar. Sin embargo, tanto tiempo de gozar de la confianza de personas como usted nos permite jugar a adivinar algo del futuro, sabiendo que la confianza que usted deposita en nosotros, nos permite arriesgar a hacer una apuesta predictiva. 

Hablemos de la relación euro/dólar, que está, directa o indirectamente presente en muchas de las decisiones en las que intervenimos. Hace ya meses que el dólar mantiene valores medios alrededor de 1,30. En los últimos meses ha tenido un movimiento de ida y vuelta, pero sin perder un sesgo bajista para el euro. De hecho, consideramos, desde un punto de vista técnico, que la recuperación reciente hasta los 1,32 no es otra cosa que una corrección del movimiento que viene desde los 1,38. Ahora mismo estamos en uno de esos movimientos que tiene potencial de llevarlo a zona menos confortable para los importadores. El recuento de ondas de Elliot, sugiere que la segunda onda finalizo en los máximos de principios de mayo en los 1,32, y que desde entonces se ha iniciado una onda tres, que es la mas larga de las cinco que forman el ciclo de Elliot y aquella en la que se suman la mayor parte de actores del mercado. Similar conclusión se deriva del análisis charlista, que sugiere la formación de una figura HCH (hombro-cabeza-hombro) que tendría su línea clavicular (la que hay que romper) en los 1,2750. Las proyecciones de uno y otro análisis, nos llevan a la zona de los 1,20 y más abajo. 

¿Qué sugieren los fundamentales? Algo parecido. Los datos que tenemos nos dicen que la economía norteamericana resiste a pesar de las dudas, e incluso, que los bancos están compitiendo por prestar barato a las empresas. “Cada diez años los bancos cometen horribles errores, y generalmente empiezan por prestar dinero muy barato” Lo dice un banquero norteamericano, y lo refuerza un informe de la Reserva Federal que dice que un 65% de los bancos prestan a tipos cada vez más bajos a las empresas, y que casi un tercio de ellos han reducido sus exigencias de garantías para atraer prestatarios. ¿Un sueño para nosotros? Efectivamente. Déjeme decirle una cosa que apenas hemos comentado. Desde finales del año pasado, representamos en España a FINACITY, la primera titulizadora de cuentas a cobrar del mundo. No tenga reparo. Hay dinero para proyectos de crecimiento. Podemos ayudarle. Mundo del dólar, ergo, subirá.

miércoles, 19 de septiembre de 2012

LA ALEGRIA DE LOS PESIMISTAS


Me preguntaba hace unos días si atendiendo al positivismo que parecía encontrar acomodo en los mercados, si estarían cambiando las cosas, para acabar concluyendo que al menos aún no. Aunque ahora quisiese defender lo mismo, la tarea no es tan fácil. Como siempre ha de haber algo o alguien a quien echar la culpa, la responsabilidad corresponde en este caso a la Reserva Federal y su decisión de poner en circulación hasta 40.000 millones por mes de más billetes de dólar.  Por tiempo indefinido!!!

Esta decisión suprime cualquier esperanza de que los bancos centrales confíen en que los gobiernos, incluido el norteamericano, vayan a ocuparse pronto de hacer lo que de ellos esperan. Es paradójico, pero aunque no lo parezca, cuando más optimista uno sea, menos intervención de los bancos centrales espera. Sin embargo, asistimos a lo contrario. Los bancos centrales del mundo siguen ocupándose de comprar tiempo y los mercados lo festejan. Una, dos y ahora hasta tres veces en el caso de los norteamericanos. Ocurre algo semejante en Europa, que va detrás solo por las limitaciones que al BCE impone ser el banco de 17 sistemas fiscales diferentes, o cuando menos de dos áreas, la que dispone de confianza, la del norte, y la que carece de ella, la del sur. Una brecha de la que el Gobierno español no se siente responsable, y por eso pierde el tiempo que los bancos centrales compran, a base de consumir credibilidad, sin reaccionar, quizá creyendo que la medicina monetaria resolverá el problema, y no lo hará. 

De que esto ocurra en Europa cabe acusar a la impericia política por lo peculiar del experimento europeo, pero que ocurra en EE.UU. no es lo mismo. Allí resulta demasiado evidente que responde a que su banco central, o bien está siendo utilizado por el Gobierno y responde a su presión, o no ve a este en disposición o con capacidad de aprovechar el espacio que compran las llamadas medidas no convencionales. Aunque este tipo de medidas no pueden ser permanentes por definición, tienen consecuencias. En mi esquema previo al pasado jueves, la FED iba a esperar. Pero no. Ha decidido inyectar más dólares, y por tiempo indefinido. Una previsión sobre la evolución de los mercados financieros y de uno de sus más sensibles termómetros que es el tipo de cambio tiene que ajustarse a una decisión así. Los pesimistas que la esperasen gozarán del éxito y serán recompensados en su pronóstico. Los no tan pesimistas habremos de reconocer que el camino es más largo, y que los norteamericanos no van a esperar a que Europa resuelva. Ellos van a atender a lo suyo, intentando que Europa no les complique más las cosas. Si como consecuencia el dólar se deprecia, bienvenido sea mientras no les cree problemas, y no lo hará mientras eso no afecte a la compra de deuda pública norteamericana. Tendremos que considerar la posibilidad durante un tiempo de un dólar más débil, incluso aunque creamos que este tiempo es posible que sea corto, pues del mal que la FED ve en el Gobierno norteamericano tenemos en Europa para dar y tomar, y no hace falta ir más lejos de La Moncloa.   

Dice el Ministro de Economía echando pelotas fuera, que la UE ha de ser ambiciosa cuando se refiere a la unión bancaria. Que se centre el Ministro y el Gobierno al que pertenece en tratar de aprovechar el tiempo que el BCE ha comprado y que los mercados le dan, porque en otro caso, pronto volveremos a tener que reconocer un error de confianza y cambiar de pronóstico.

jueves, 1 de septiembre de 2011

CUANDO “COMO” IMPORTA MAS QUE “DONDE”


Tras leer en el comunicado del MEH la evolución del presupuesto en los siete primeros meses del año, queda claro que el Gobierno se apaña para ajustar lo necesario en los gastos, y que asiste a como se reducen los ingresos. Aún así, las cuentas indican que todo se está focalizando hacia cumplir lo prometido.

¿Se cumplirá con el 6%?

Si no es llamativo el exceso, puede ser menos relevante tras la reforma constitucional y el apoyo que suponen las compras de deuda del BCE, y que, ojo, esteriliza. Quiere decir que lo que inyecta comprando, lo retira en operaciones de drenaje del sistema financiero, en lo que resulta una operación de mero intercambio en la que lo que se altera es el reparto de liquidez. No es muy importante ahora que, por desfortuna, vuelve a secarse el mercado interbancario, pero tampoco es una fórmula que pueda funcionar mucho tiempo. No es tampoco una operación barata, y desde luego es una operación de riesgo.

Parece que la FED va a hacer algo parecido, comprando títulos de largo plazo y vendiendo de corto, de modo que tire hacia abajo de los tipos a largo y suban los cortos. Esto se está volviendo cada vez más complejo de entender y de explicar. Será algo similar a QE2 pero sin engordar más el balance de la FED, que está de papel a rebosar. Siendo así, tendrá menos impacto, es decir, será manos eficaz, pero parecerá más limpio.

En la esperanza de que liquidez no falte, los mercados se van apañando para mantener la cabeza fuera del agua. Lo mismo que el EURUSD, que si se mueve menos parece de cartón piedra. Y mientras, se admira la sabiduría de inversores como Buffett, que compra 5.000 mill de dólares de acciones de BoA. Desde entonces subió un 17%. En ese universo que es Twitter, siempre hay alguien en el secreto. Realmente WB compró acciones preferentes con un cupón del 6% anual y cancelables a voluntad de BoA pagando un 5% de prima. Incluido en el trato hay 700 millones más en warrants (opciones de compra) sobre acciones ordinarias con strike de 7,14$. Así visto, suena menos patriótica la inversión en una entidad que no acaba de digerir lo que tuvo que comprar en 2008 y 2009.

Refuerza esto la idea de que estamos más en tiempos del “como”, que del “donde”.

domingo, 7 de noviembre de 2010

LANZAR TRAZADORAS


Vivir cerca de los medios de comunicación permite comprobar su gran capacidad de influencia. Pero no siempre esta influencia está en relación con la importancia real de aquello que destacan. Cabe que en ocasiones tenga por objeto manipular a la opinión pública, pero en mi experiencia tiene más que ver con lo que el consumidor de información está dispuesto a adquirir. Si el asunto es complejo, no abundan los compradores. Si además, va contra la opinión dominante, es muy probable que lo importante sea soslayado.


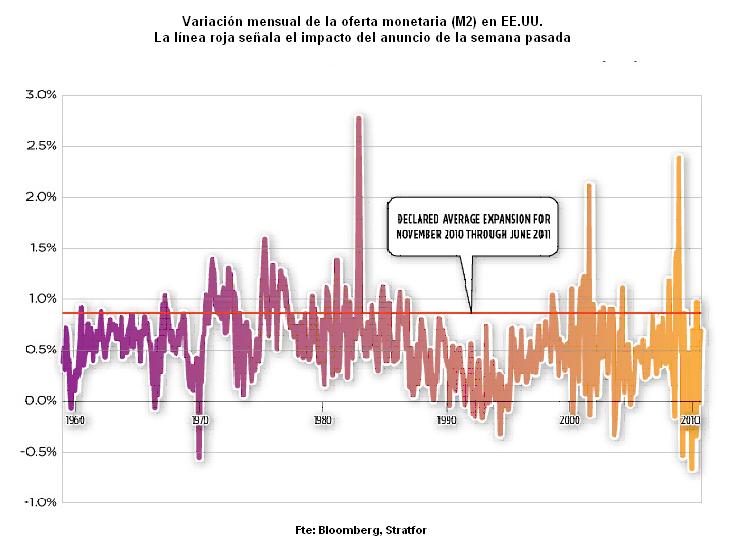
Algo de este tipo está ocurriendo con la llamada “guerra de divisas” y en particular con su manifestación más explícita que es la llamada QE2 o segunda expansión monetaria anunciada la pasada semana por la Reserva Federal. Imprimir dinero es justo lo que todos los bancos centrales del mundo han rechazado históricamente como generador de inflación. Desde que su presidente anunció como probable la medida a finales de agosto y hasta que la concretó el pasado miércoles, las bolsas han subido con fuerza, el dólar ha perdido cerca de un 10%, los tipos de interés reales de largo plazo ya son negativos y las expectativas de inflación han aumentado considerablemente. Es decir, que el anuncio ya obtuvo anticipadamente los resultados buscados.


¿Está lo anunciado a la altura de las consecuencias ya registradas? No hay respuesta universalmente compartida. Sin embargo, podemos hacer sencillos cálculos. La medida se destina a incrementar la oferta monetaria. El importe declarado es de 75.000 millones por mes hasta junio de 2011. Sabemos que hemos de incrementar esa cifra en las cantidades que venzan durante el periodo, pues es intención de la FED, renovar las compras ya efectuadas por el importe que venza en el periodo. El importe total de oferta monetaria es de 8,7 billones de Usd. Lo anunciado, supone un incremento del 0,86% mensual. El promedio mensual del último medio siglo de lucha contra la inflación es del 0,55%. ¿Justifica esta decisión el infierno que, por ejemplo sobre el dólar, se anticipa? En mi opinión, ciertamente no. Los norteamericanos simplemente han hecho uso de lo que lo que en terminología militar denominaríamos balas “trazadoras”. Marcan el objetivo a los propios, y lo advierten al enemigo. Los norteamericanos han lanzado las suyas de cara al G20. Si va a hablarse de tipos de cambio, los norteamericanos disparan trazadoras, pero no declaran la guerra. Por eso China se ha mostrado estos días algo más conciliadora. De modo que hay más ruido que nueces.


Donde ocurre lo contrario es en Europa. Sin que la opinión pública lo sepa, Alemania se está haciendo con lo que desea: tener el control.

martes, 21 de septiembre de 2010

¿CUANTA QUEDA?


Los norteamericanos, muy ordenados en asuntos económicos, reúnen un comité para declarar oficialmente el estado de su economía. En este caso, lo hace un comité especial del National Bureau of Economic Reseach (NBER). En reunión telefónica declararon el pasado domingo, que fue en Junio de 2009 cuando finalizó la recesión iniciada en Diciembre de 2007. Son 18 meses oficiales de contracción, el periodo más largo desde la IIGM. Aunque por solo dos meses. Formalmente, cualquier otro periodo de contracción que pudiese registrase, sería considerado una nueva recesión, y no la continuación de la anterior.

Según sus datos, el PIB en el segundo trimestre de 2010 fue un 3,1% por encima del nivel mínimo registrado justo un año antes, pero se mantiene un 1,3% por debajo del máximo que se alcanzó en el cuarto trimestre de 2007. Es decir, que EE.UU. a pesar de todo, está cerca de completar tres años sin que el valor real de su PIB alcance el nivel previo a la crisis. A pesar de haber abandonado oficialmente la recesión. Son más pobres, pero han dejado de empobrecerse más, Por el momento. Los profesores del comité, pertenecientes a las más conocidas y renombradas universidades norteamericanas, se molestan en señalar, que certificar el final de la recesión no significa que desde junio de 2009 las condiciones económicas sean favorables, o que la economía haya pasado a operar a su normal capacidad. Buena advertencia.

¿Y esto para que vale? se preguntará el paciente lector. No para mucho, la verdad, pero al menos nos pone ante un imaginario mapa del tipo de recuperación de la que ha gozado el que hasta la fecha ha sido el primero de la clase. Su producción industrial –lo señalábamos hace unos días- es todavía un 10% inferior a la de su punto álgido. De empleo, ni hablamos.

Seguramente que se debe a semejante tipo de cálculos lo que declaraba recientemente el Ministro de Finanzas alemán. Señalaba que su economía no había salido todavía de la crisis. ¡Y eso que se espera que el crecimiento alemán supere el 3% de promedio en 2010! ¡Ya ve! ¡Y le ponen peros! ¿Por qué será?

De periodos recesivos se ha salido por varios o todos de los siguientes factores: el fin de la liquidación de inventarios, la creación de empleo, el incremento del consumo, o la construcción residencial. Esto puede estar estimulado por deuda, por bajos tipos de interés, o por fuertes estímulos fiscales. ¿Cuánta y a quien le queda gasolina? Más vale entonces no ser demasiado estúpido.

Y mientras, que la FED continúe con su programa QE (quantitative easing). Ayer no se hablaba de otra cosa. Quizá porque no haya mucho más de lo que hablar. En mi modesta opinión no serán tan arrojados como el mercado descuenta. Dudarán, temerán, y se quedarán en medio. Eso hará posible que el mercado corrija, que es casi lo mismo que decir, que lo que ahora está siendo comprado, será vendido.

lunes, 6 de septiembre de 2010

NI CONVENCIDOS NI CON FUERZA


Un día antes de que los mercados se entregasen al “disfrute” de un dato de destrucción de empleo menor de lo previsto en EE.UU, comparecía el Presidente de la Fed ante una Comisión parlamentaria a la que debía dar una explicación sobre las circunstancias que condujeron al desastre actual, desastre al que cada vez se conoce más como la Gran Recesión.

Su discurso tuvo mucho de exculpatorio. Dice el Presidente que hay poca o ninguna evidencia empírica de que una política de tipos de interés bajos promueva una burbuja en el mercado inmobiliario. Exculpa en gran parte a la Reserva Federal de estar en la génesis de esta crisis y vuelca la responsabilidad sobre la regulación del sistema financiero y su supervisión. Añade, que si ha de extraerse una única lección, es que el problema del tamaño de una entidad financiera “demasiado grande para quebrar”, ha de ser resuelto. Es de lo muy poco que se desprendía de un pobre discurso, teniendo en cuenta que ya se han cumplido tres años desde el estallido del fenómeno subprime, al que se refiere menos como causa y más como consecuencia.

Tres años después, estamos hablando de un mercado inmobiliario que no recupera, de un sistema financiero que no está cumpliendo adecuadamente su función de depositario y prestatario, y de una economía a la que no se ha sido capaz de insuflar suficiente energía como para que reinicie un proceso de crecimiento sostenido. Tres años después de la crisis y dos después de la llegada de la Administración Obama, tenemos como balance haber evitado la catástrofe, pero continuamos con una enorme cantidad de incógnitas que parecen querer inclinarse en su resolución hacia el lado deflacionista. Por todo ello, no es de extrañar que los mercados estén, ni convencidos, ni con fuerza.

martes, 23 de febrero de 2010

A UN PAR DE VUELTAS


Los chinos venden deuda norteamericana y los norteamericanos suben los tipos de interés.
Interpretado sin más podría reforzar a cualquiera que pensase que el dólar puede estar en zona sobre la que no recuperar mucho más. Respecto a la primera afirmación, los datos recientes publicados por el Tesoro norteamericano serían el elemento fuerte para el dólar bajista. Y es que ciertamente el saldo chino en Pagarés del Tesoro norteamericano descendió un 36% en enero sobre diciembre, arrastrando a la baja el saldo total de deuda norteamericana en manos chinas un 4.3%. Y es el segundo mes consecutivo que así sucede. Respecto a la segunda, tenemos la reciente subida de la tasa de descuento. Sorpresa relativa. Cualquier dólar bajista sabe que son más frecuentes procesos de debilidad de dólar asociados a incrementos en los tipos de interés que lo contrario. Aunque sea justo lo opuesto a lo que sugiere la teoría sobre el equilibrio cambiario de largo plazo.

De lo que debe de ocurrir, a lo que de verdad ocurre, hay un largo trecho. ¿Por qué el déficit y la deuda de Grecia han de ser necesariamente más dañinos que los equivalentes de Gran Bretaña? Seguramente porque los británicos tienen más tradición de rigor y cumplimiento. Aunque no ha sido siempre así, aceptemos que es un argumento a tener en cuenta. En este sentido, bueno es reconocer que los líderes políticos españoles han aprendido algo y, aunque tarde, han creído que era bueno salir al mercado a dar algún golpe de pecho y decir que nosotros sí vamos a cumplir. Importa menos si en verdad lo hacemos, pero sí importa y mucho hacer manifestación pública de ello.

En este juego del nada es lo que parece, lo cierto es que la venta de deuda de los chinos resulta ser consecuencia de un incremento de confianza en la marcha de la economía norteamericana. ¿Y eso?, se preguntará. Pues resulta que los chinos, como muchos otros, decidieron en los peores meses de la crisis, meter su dinero nuevo en deuda de corto plazo. Era de lo más seguro entre lo conocido, y siempre había tiempo de cambiar la decisión a futuro. Pues bien, ahora, conforme van venciendo esas posiciones, -a gran ritmo- van entrando –a ritmo algo menor- en deuda a largo plazo, de modo que los chinos deciden que resulta atractivo prestar de nuevo a los norteamericanos a largo plazo, y ya no solo a corto. ¿Qué puede ser esto sino confianza en el deudor? Interés propio, diría alguien. También. A China, interesa un mercado grande, líquido y lo suficientemente profundo para colocar su enorme masa de reservas (2,4 billones de dólares). De modo que es un “ganamos todos”. Nada más favorable.

¿Qué la FED sube el tipo de interés a los bancos? ¡Que mejor señal de que confían en la recuperación del sector financiero! Por si fuera poco ofrecen rigor, y castigan –poquito- a los malos. Porque, ¿hay alguien en la sala a quien caen bien los bancos? Hace unos días la edición alemana de FT, y el sábado la revista Der Spiegel, detallaban que paquete de asistencia estaban los alemanes en disposición de dar a Grecia. Lo que resulte más barato, para conseguir lo que España está intentando por si sola, comprar credibilidad. En el caso griego, será a cambio de un jarabe difícil de tragar. Pero ellos, víctimas de su historia, no tienen alternativa. Y por supuesto con un 2.5% no se van a cargar al euro que tanto trabajo costó. Aún así, que duda cabe que mientras los norteamericanos están en marcha, aquí hay que darle al menos un par de vueltas más. Por eso que el dólar, mucho, lo que se dice mucho, no parece que vaya a perder. Y para eso no hace falta que España represente un peligro. Los americanos se bastan solos.

miércoles, 6 de enero de 2010

TAYLOR SEGUN BERNANKE


“Cuando la situación ha sido más preocupante, los inversores han respondido comprando el dólar como moneda refugio y acudiendo a los mercados norteamericanos, por su profundidad y liquidez”. Así respondía el Presidente de la Reserva Federal cuando el pasado domingo era preguntado sobre una posible pérdida de confianza de los inversores internacionales en EE.UU. En otra situación esta afirmación de apoyo al dólar, realizada por pasiva, hubiese tenido mayor repercusión en su cotización. Sin embargo apenas ha respondido en esta ocasión.

Seguramente se debe a la recuperación que en el último mes ya acumula el dólar, pero también porque el Presidente ha querido aprovechar la ocasión que le brindaba su discurso ante la convención anual en Atlanta de la Asociación Económica Americana para defender, también por pasiva, a su predecesor al mando de la Reserva Federal cuando afirmó tajante que fue un problema de regulación y no de tipos de interés bajos lo que determinó la aparición de la “burbuja inmobiliaria”. Precisó su declaración apuntando algo que aquí llamaría la atención, y es que en su opinión, tanto el uso de hipotecas a tipo de interés variable, como aquellas que solo exigían el pago de intereses tienen más responsabilidad en la formación de la burbuja que los tipos de interés en niveles bajos. En su criterio, la política monetaria respondió al estallido de la burbuja tecnológica en 2001 de modo razonablemente apropiado. Al menos en relación a la llamada regla de Taylor, así llamada en honor a su creador John Taylor, profesor de la Universidad de Stanford, ex vicesecretario del Tesoro y que adquirió experiencia en los mercados monetarios como analista en su periodo de consultor en la firma neoyorkina Townsend-Greenspan, entonces presidida por Alan Greenspan.

La ecuación de Taylor, es uno de esos pocos equivalentes que se dan en economía a la alquimia con éxito, y aparece referenciada en cualquier análisis sobre tipos de interés. Se trata de una ecuación que determina el tipo de interés de referencia del banco central en función de unos pocos parámetros: el tipo de interés real de equilibrio, que es el compatible con el crecimiento a largo plazo; la tasa de inflación objetivo; la desviación de la inflación respecto al objetivo del banco central; y, por último, la brecha de producción, o desviación porcentual del producto interior bruto del periodo respecto a su senda potencial. Estos dos últimos están corregidos mediante ponderación. Una variante de la regla de Taylor es utilizada según el Presidente de la FED para anticipar tasa de inflación y no los tipos de interés. Si se hubiese seguido tal y como está diseñada, hubiese indicado tipos de interés oficiales en los primeros trimestres de 2008 en niveles del 7-8%, y según el actual Presidente de la FED, tal decisión hubiese tenido muy poco respaldo entre los especialistas en política monetaria.

El caso es que lejos de la autocrítica, el responsable de la política monetaria norteamericana empieza a sentirse lo suficientemente cómodo como para volver sobre los fantasmas que con el paso de las fases más agudas de la crisis, se pretendían enterrar. Su predecesor, es el fantasma más conocido, pero no el único. La inflación de activos, ya sean inmobiliarios, bursátiles, o de materias primas, no parecen despertar en el Presidente de la FED más preocupación ni motivo de actuación desde el lado monetario que lo hicieron con Greenspan. Traducido, los tipos de interés actuarán sobre la inflación de consumo. Eso, a pesar de la advertencia sobre lo poco conveniente de hipotecas a tipo variable, significa que quizá los mercados están descontando alzas en exceso. Si se comprendiese, tendería a moderar la amenaza de un gran entusiasmo por el dólar.